Mere indsigt. Mere tryghed. Flere muligheder.
Nyhedsbrev udsendt 11. september 2026
Betaler du mere i skat af dine investeringer end nødvendigt?
Skat på investeringer er et af de områder, hvor relativt små forskelle kan blive til mange penge over tid. Samtidig er det et område, hvor reglerne hurtigt bliver så komplicerede, at man risikerer at bruge mere tid på skatten end på selve investeringen.
Derfor sætter vi i de kommende tre nyhedsbreve fokus på skat og investering. I dette første ser vi på, hvor meget skat egentlig betyder for dit afkast, og hvor meget den bør fylde i din investeringsstrategi. I næste uge ser vi mere konkret på gevinster, tab og årsskiftet, mens vi i det tredje nyhedsbrev tager fat på nogle af de situationer, hvor skatten let bliver overset, blandt andet investering til børn, investering gennem selskab og investering som pensionist.
Hvor meget betyder skatten egentlig?
Hvis du kan reducere den skat, du løbende betaler af dine investeringer, har du flere penge til at investere for. De penge kan skabe yderligere afkast, som igen kan skabe afkast, og derfor får skatten større betydning, jo større din formue er, og jo længere tid pengene er investeret. Allerede når du har omkring 100.000 kroner investeret, kan det derfor give god mening at interessere sig for, hvordan dine investeringer bliver beskattet.
Men der er en vigtig pointe. Skat bør ikke stå i vejen for, at du investerer. Det er bedre at komme i gang med en løsning, der skattemæssigt er næstbedst, end at lade pengene stå kontant i lang tid, fordi du forsøger at finde den perfekte løsning.
Start med din samlede økonomi
Hvis du gerne vil undersøge, om dine investeringer kan placeres mere hensigtsmæssigt skattemæssigt, er din årsopgørelse et godt sted at begynde. Her er især aktieindkomst og kapitalindkomst interessante. Aktieindkomst består blandt andet af udbytter og realiserede gevinster på aktier, mens kapitalindkomst blandt andet kan bestå af renteindtægter, renteudgifter og afkast fra visse investeringer.
Når du kender det samlede billede, bliver det lettere at vurdere, hvor det giver mening at gøre noget anderledes.
Du kan lære mere om de aktuelle skattesatser for aktie- og kapitalindkomst ved at lytte til denne podcast episode med Pia Hauritz.
Aktiesparekontoen kan gøre en mærkbar forskel
Hvis aktier passer til din risikoprofil, og du investerer med en længere tidshorisont, er aktiesparekontoen et oplagt sted at kigge. Forestil dig 174.200 kroner investeret med et årligt afkast på 7 procent over ti år. Afhængigt af hvordan alternativet på et almindeligt depot bliver beskattet, kan forskellen i dette eksempel blive mellem 20.000 og 40.000 kroner. Det er altså ikke nødvendigvis småpenge.
Aktiesparekontoen er lagerbeskattet, hvilket betyder, at du betaler skat løbende, også selvom du ikke har solgt investeringerne. Det skal du selvfølgelig være opmærksom på, men mangler der kontanter til skatten, kan en mindre del af investeringerne sælges.
Hvornår fylder skatten for meget?
Skatten fylder for meget, hvis skattehensyn begynder at føre til dårlige investeringsbeslutninger. Forestil dig eksempelvis, at en meget stor del af din formue står i én enkelt aktie, som er steget kraftigt. Du vil egentlig gerne sprede risikoen, men undlader at sælge, fordi du ikke ønsker at betale skatten på gevinsten. Så kan ønsket om at spare skat ende med at give dig en væsentligt større investeringsrisiko, og det er sjældent en god handel.
Risikospredning, tidshorisont og din samlede økonomi bør derfor komme før ønsket om at minimere skatten. Skat betyder noget, men investering bør komme før skatteoptimering.
I næste uge ser vi nærmere på, hvordan du kan bruge gevinster, tab og årsskiftet, når du alligevel står over for at ændre din portefølje.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 4. september 2026
Kan man forudsige den næste recession?
Når økonomien har været i fremgang i mange år, begynder spørgsmålet ofte at dukke op: Hvornår kommer den næste recession? Det virker intuitivt, at jo længere et økonomisk opsving varer, jo større må risikoen være, for at det snart slutter. Måske er gælden blevet for høj eller investeringerne for optimistiske?
Ifølge cheføkonom hos ExxonMobil, Tyler Goodspeed, er der et problem med den forklaring, for det er der ikke historisk belæg for. Goodspeed har undersøgt mere end 300 års økonomisk historie og analyseret i alt 132 recessioner. Hans konklusion er, at recessioner typisk opstår, fordi økonomien rammes af uventede eksterne chok og ikke pga. varigheden af eller ubalancer i økonomiske opsving, som økonomien nødvendigvis må korrigere.
Mere end 300 års økonomisk historie
Forskning i recessioner tager ofte udgangspunkt i tiden efter Anden Verdenskrig, hvor der kun har været forholdsvist få recessioner. Goodspeed ønskede derfor et større datagrundlag og inddrog recessioner fra 1700-tallet op til i dag. Det lange, historiske perspektiv giver et bedre grundlag for at undersøge sammenhængen mellem økonomiske opsving og recessioner.
Opsving dør ikke af alderdom
En af analysens mest interessante pointer handler om, hvor længe økonomiske opsving varer. Ifølge Goodspeed har et økonomisk opsving historisk set ikke været mere tilbøjeligt til at ende i recession i sit tiende år end i sit første eller andet år.
Goodspeed finder heller ikke, at et kraftigere opsving efterfølges af en kraftigere recession. Hvor meget BNP, investeringer, forbrug eller bankudlån er steget under opsvinget, giver ifølge hans analyse ikke information om hverken sandsynligheden for recession eller hvor dyb den efterfølgende recession bliver.
Det udfordrer den klassiske fortælling om boom og bust, hvor gode tider fører til stigende optimisme, mere gæld, flere investeringer og gradvist større ubalancer. På et tidspunkt bliver ubalancerne for store, og recessionen bliver den nødvendige korrektion.
Recessioner kommer ofte uventet
Hvis recessioner ikke skyldes, at økonomiske opsving bliver for gamle eller opbygger for store ubalancer, hvad udløser dem så?
Goodspeeds analyse peger på uventede eksterne chok.
Et chok behøver ikke nødvendigvis at ramme hele økonomien på én gang. Mange recessioner har historisk været forbundet med problemer i enkelte sektorer, som resten af økonomien er meget afhængig af.
Siden Anden Verdenskrig har oliechok eksempelvis bidraget til en række amerikanske recessioner. Går man længere tilbage i historien, finder Goodspeed lignende eksempler med kulstrejker, dårlig høst og mangel på tørv, som tidligere var en vigtig energikilde.
Fælles for eksemplerne er, at virksomheder og husholdninger ikke hurtigt kan finde alternativer. Hvis en vigtig energikilde eller råvare pludselig bliver utilgængelig eller væsentligt dyrere, kan problemet derfor sprede sig til resten af økonomien.
Det er også en del af forklaringen på, hvorfor recessioner er så vanskelige at forudsige.
Hvis recessioner var resultatet af ubalancer, som langsomt voksede sig større gennem et økonomisk opsving, burde vi kunne følge udviklingen og få stadig tydeligere advarselssignaler. Men hvis recessioner ofte bliver udløst af uventede chok, bliver det langt vanskeligere.
Vi kan godt identificere områder, hvor økonomien er sårbar. Det er bare ikke det samme som at vide, hvilket chok der rammer, hvornår det rammer, og om det bliver stort nok til at udløse en recession.
Hvad betyder det for investorer?
Hvis Goodspeed har ret, bør vi være forsigtige med at bygge vores investeringsstrategi på, at vi kan forudsige den næste recession.
Det betyder ikke, at økonomiske data er ligegyldige. De kan fortælle os noget om, hvor økonomien er sårbar. Men der er stor forskel på at identificere en risiko og på at vide, om og hvornår den rammer.
Goodspeeds analyse peger samtidig på, at økonomier over tid er blevet bedre til at absorbere chok. En væsentlig forklaring er diversificering. Eksempelvis er bankerne blevet mere diversificerede, og energiforsyningen kommer fra flere forskellige kilder. Dermed kan problemer ét sted i systemet lettere absorberes andre steder.
Den samme tankegang giver efter min vurdering god mening for investorer.
En bredt diversificeret portefølje kan stadig falde under en recession. Diversificering fjerner ikke risikoen, men minimerer den. Så du er er mindre afhængig af én bestemt investering, sektor eller økonomisk udvikling.
Derfor skal du måske som investor spørge dig selv:
Er mine investeringer robuste nok, hvis der sker noget, jeg ikke havde forudset?
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 28. august 2026
25 år uden kursgevinst
Det tog 25 år for EURO STOXX 50 (EURO STOXX 50 repræsenterer 50 af de største børsnoterede virksomheder i eurozonen) at nå tilbage til toppen fra marts 2000.
Det betyder, at en investor, som købte omkring toppen i marts 2000, måtte vente helt frem til 2025 på igen at se samme kursniveau. Her ser vi bort fra både inflation og udbytter.
25 år er lang tid. Det er trods alt næsten en tredjedel af et gennemsnitligt menneskeliv.
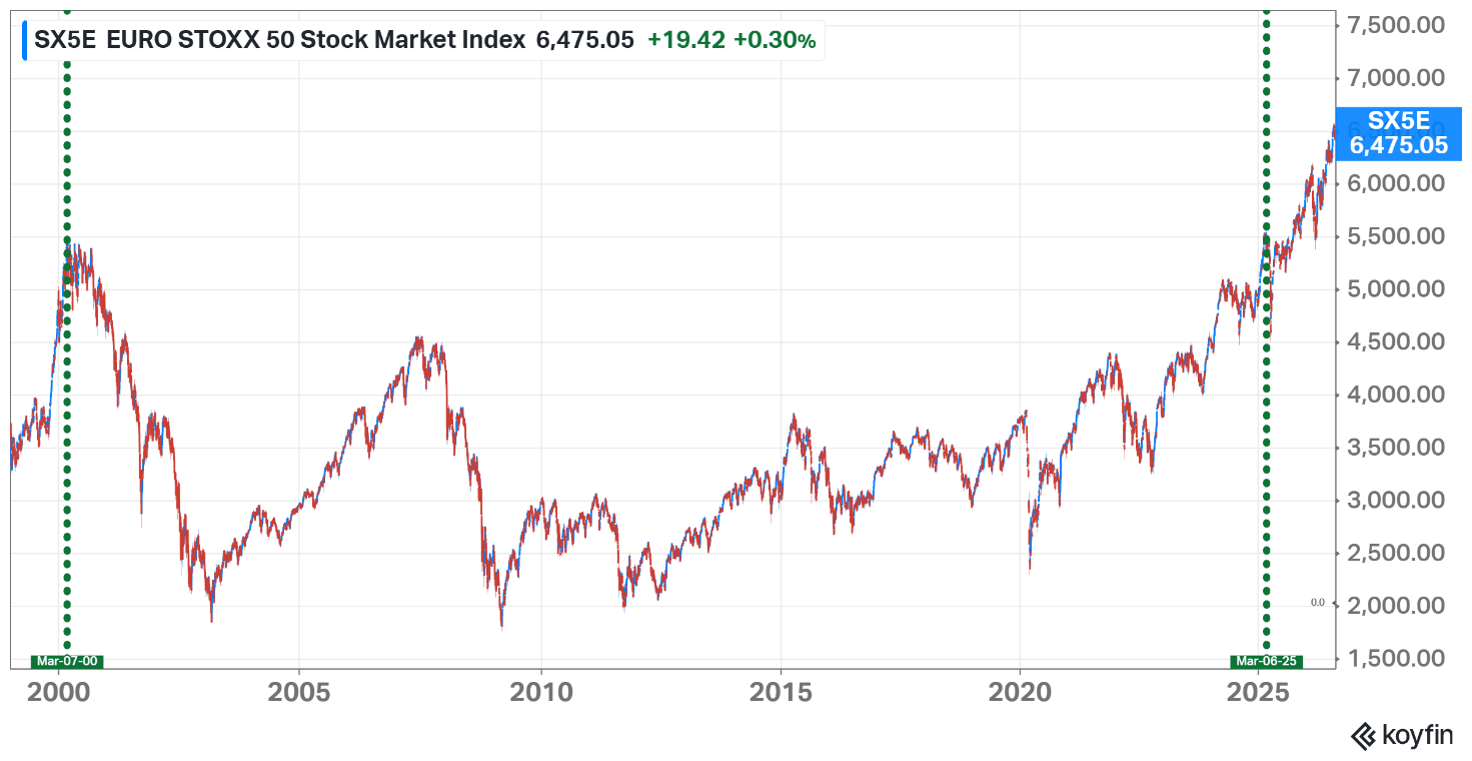
Grafen viser EURO STOXX 50. Perioden mellem de to prikkede vertikale linjer viser, hvor lang tid det tog indekset at nå tilbage til niveauet fra marts 2000.
I disse år er der mange, som gerne vil støtte europæiske virksomheder med deres investeringer. Men for nogle kan historien virke skræmmende.
Buy and Hold
I denne uge havde jeg opstartsmøde med en ny kunde.
Vi talte blandt andet om, at vedkommende havde fået tudet ørerne døve med, at man bare skal beholde sine investeringer (buy and hold), så skal det hele nok gå.
Men giver det altid mening?
Hvis du var så uheldig, at købe EURO STOXX 50 omkring toppen i marts 2000, så gik der 25 år, før indekset igen nåede samme kursniveau, nemlig i marts 2025.
Du havde altså ikke nødvendigvis tabt penge målt på kursen, men du kunne have tabt betydeligt i forhold til alternative investeringer.
Til sammenligning steg MSCI World, målt i amerikanske dollars, cirka 176 procent fra marts 2000 til marts 2025. Også her er udbytter ikke indregnet.
Buy and Hold er ikke en dårlig strategi. Men Buy and Hold betyder ikke, at enhver investering bør beholdes for evigt.
Ha’ en plan for, hvornår du vil sælge
Når du køber en specifik investering, eksempelvis en enkelt aktie, en obligation eller en investering målrettet en bestemt sektor, et land eller en region, vil jeg som udgangspunkt have en plan for, hvornår investeringen skal sælges.
Det gælder især, hvis investeringen ikke indgår som en fast del af en samlet portefølje, som eksempelvis løbende rebalanceres.
En sådan plan kan være med til at beskytte dig mod en 25 år lang ørkenvandring som den, investorer i EURO STOXX 50 oplevede.
Hvorfor gik det så galt for EURO STOXX 50?
Flere store aktieindeks oplevede betydelige fald, efter dotcom boblen bristede i begyndelsen af 2000’erne.
Men hvorfor kom andre store indeks hurtigere tilbage end EURO STOXX 50?
En del af forklaringen er sammensætningen af indekset samt nye børsnoteringer i eurozonen.
Omkring toppen i marts 2000 udgjorde Deutsche Telekom, Nokia og France Télécom tilsammen cirka 28 procent af EURO STOXX 50. En investering i indekset var derfor i betydelig grad også en investering i datidens enorme optimisme omkring telekommunikation.
Flere af disse og andre af datidens store selskaber klarede sig dårligt på børsen i de efterfølgende år. Samtidig blev nye vækstvirksomheder ikke i samme grad børsnoteret og overtog rollen som nye europæiske børsgiganter.
I USA gik det anderledes.
S&P 500 nåede igen niveauet fra marts 2000 i juli 2007, kort før den globale finanskrise sendte aktiemarkedet ned igen. Det tog altså lidt over syv år for S&P 500 at nå tilbage til sin tidligere top.
Grafen viser nogle af de 500 største virksomheder i USA, repræsenteret ved S&P 500. Perioden mellem de to prikkede vertikale linjer viser, hvor lang tid det tog indekset at nå tilbage til niveauet fra marts 2000.
For EURO STOXX 50 tog det 25 år.
Det er værd at have med, næste gang nogen siger, at man bare skal købe og holde. For spørgsmålet er ikke kun, om investeringen på et tidspunkt kommer tilbage. Det er også værd at overveje, hvad dine penge kunne have lavet imens.
Afslutning
Der er stor forskel på at købe og beholde en bred global portefølje og på at købe en mere specifik investering i eksempelvis en aktie, obligation, sektor, land eller region.
Jo mere specifik investeringen er, desto vigtigere mener jeg, det er at have gjort sig nogle tanker om, hvorfor man ejer den, og hvornår man ikke længere ønsker at gøre det.
Buy and Hold kan være en rigtig god strategi. Men det bør ikke være en undskyldning for aldrig at tage stilling til de investeringer, man ejer.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 21. august 2026
Alle siger, min aktie vil stige…
I denne uge talte jeg med en investor, som investerer i enkeltaktier. Flere gange under vores samtale sagde han, at han havde hørt “alle” sige, at en af hans aktier ville stige. Derfor beholdt han den.
Men tænk lige over det.
Hvis “alle” mener, at en aktie burde være mere værd, end den er i dag, burde det vel allerede være afspejlet i kursen. Der ville jo være købere, som var villige til at betale mere for aktien end det den koster i dag.
Så alene af den grund kan vi nok udelukke, at ”alle” mener, at aktien skal stige.
Hvorfor konstruerer vi udsagn som “alle siger, min aktie vil stige” og hvorfor tror vi på det?
Hvornår begynder vi at sige det?
Det, jeg oftest ser, er, at sætningen opstår, når en aktie i ens portefølje er faldet i værdi.
Det bliver en form for håb, vi fabrikerer for at retfærdiggøre over for os selv, hvorfor vi skal beholde aktien frem for at sælge og realisere tabet.
For mange føles et tab nemlig væsentligt værre end glæden ved en tilsvarende gevinst. Derfor har vi en tendens til at udskyde beslutningen om at realisere et tab og i stedet håbe på, at udviklingen vender.
Men håbet skal bygges på noget.
Her kommer “alle siger, min aktie vil stige” ind i billedet.
Det bliver en måde at overbevise os selv om, at vi gør det rigtige ved at beholde en aktie, der har udviklet sig dårligt.
Hvordan kan vi snyde os selv?
Hvis vi er ærlige over for os selv, så ved de fleste nok også godt, at “alle siger, min aktie vil stige” bare er en illusion.
Alligevel konstruerer vi denne virkelighed for os selv.
Jeg tror især, det hænger sammen med to ting: fornægtelse og lemmingeffekten.
Fornægtelse
Eller bare det at “glemme ting med vilje”.
Vi mennesker har en selektiv hukommelse. Mange husker f.eks. de gode oplevelser fra en ferie, ophold, forhold eller andet bedre end de dårlige. På den måde hjælper hukommelsen os med at fokusere på det positive.
Noget lignende ser jeg ske når det kommer til investeringer. Her bruger vi også selektive hukommelse til at fokusere på de positive historier og glemme de dårlige.
Ingen kalder dit bluff
Dit afkast er som regel en privat sag. Der er ikke mange andre end dig selv, der ved præcis, hvordan det går med din portefølje.
Det giver gode vilkår for selektiv hukommelse.
Ingen konfronterer dig nødvendigvis med, at en investering har været dårlig. Derfor kan du lettere skabe dit eget billede af virkeligheden og fortælle dig selv, at “alle siger, min aktie vil stige”.
Der er ganske enkelt ikke nogen til at kalde dit bluff.
Lemmingeffekten
Men hvorfor er netop “alle siger det” så overbevisende?
Jeg tror, det blandt andet skyldes lemmingeffekten: vores tendens til at føle os trygge, når vi gør det samme som andre.
Hvis vi først har bildt os selv ind, at “alle” eller bare størstedelen af investorer, mener, at aktien er mere værd end i dag, føles beslutningen om at beholde den pludselig mere sikker.
For alle kan jo ikke tage fejl.
Vel…?
Vi skaber vores egen virkelighed
Problemet er altså, at vi selektivt fokuserer på de informationer, der understøtter det, vi gerne vil tro.
Derefter validerer vi fortællingen ved at overbevise os selv om, at andre tænker det samme.
På den måde kan vi tilsidesætte rationelle overvejelser til fordel for en beslutning, der føles bedre her og nu, men som ikke nødvendigvis er god for vores afkast.
Hvad kan du gøre?
Det korte svar er: Forhold dig rationelt til din portefølje.
Nemt?
Overhovedet ikke.
Hvis jeg investerede i enkeltaktier, ville jeg derfor allerede inden købet beslutte, hvornår jeg ville sælge igen.
En simpel regel kunne eksempelvis være:
Hvis aktien falder mere end 15 % fra sin hidtidige top, efter jeg har købt den, sælger jeg.
På den måde har du på forhånd taget stilling til, hvor stort et fald du vil acceptere. Samtidig kan du fortsat “ride med”, så længe aktien stiger, og automatisk stå af, hvis den efterfølgende falder tilstrækkeligt.
Det kaldes også et trailing stop loss.
De 15 % er naturligvis kun et eksempel.
Pointen er at træffe beslutningen, før følelserne får noget at skulle have sagt.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 14. august 2026
Kan man forudsige, hvilke fonde der vil klare sig godt?
Kan man se forskel på en dygtig fondsforvalter og en fondsforvalter, der blot har været heldig?
Forestil dig to fonde, som begge er steget 10 procent.
Den ene fond investerer i et marked, der i samme periode er steget 15 procent. Den anden investerer i et marked, der kun er steget 5 procent.
Umiddelbart har de to fonde leveret præcis det samme afkast. Men det er svært at argumentere for, at de to fondsforvaltere har gjort det lige godt.
Den første har leveret et lavere afkast end det marked, den investerer i. Den anden har derimod slået sit marked med 5 procentpoint.
Eksemplet viser et grundlæggende problem, når vi forsøger at vurdere aktive investeringsfonde: Afkastet alene fortæller ikke særlig meget om, hvor dygtig fondsforvalteren har været.
Et nyere studie af Cesario Mateus, Irina B. Mateus og Natasa Todorovic undersøger netop dette spørgsmål. I artiklen Mutual fund performance: the model for selecting persistent winners præsenterer forskerne en ny metode til at vurdere aktive fonde.
Resultaterne peger på, at vi måske kan blive bedre til at identificere fremtidens “vinder” fonde.
Hvordan vurderer man en fondsforvalter?
Når vi vurderer en investeringsfond, kan vi blandt andet se på:
-
- Hvor stort afkast fonden har leveret
- Hvor stor risiko fonden har taget
- Om fonden har slået sit benchmark
- Om fonden har klaret sig bedre end sammenlignelige fonde
Et højt afkast skyldes nødvendigvis ikke en dygtig forvalter.
Hvis eksempelvis teknologiaktier generelt har haft et fantastisk år, vil mange teknologifonde også have leveret høje afkast. Det betyder ikke automatisk, at fondsforvalterne har gjort noget særligt godt.
Derfor forsøger forskere at skelne mellem det afkast, der kommer fra den generelle markedsudvikling, og det afkast, som kan tilskrives fondsforvalterens egne beslutninger.
En af de mest anvendte metoder er Carhart modellen.
Modellen forsøger kort fortalt at undersøge, om fondens afkast kan forklares af kendte markedsfaktorer som det generelle marked, virksomhedsstørrelse, værdi og momentum eller om forvalteren har skabt et merafkast.
Merafkast kaldes ofte alpha.
De hidtidige resultater har været nedslående
Meget af den tidligere forskning i aktive investeringsfonde har ikke været specielt opløftende for de aktive fondsforvaltere.
Før omkostninger kan nogle forvaltere se ud til at skabe et merafkast. Efter omkostninger er billedet ofte mindre imponerende, og det målte merafkast er i mange tilfælde ikke statistisk forskelligt fra nul.
Det betyder ikke nødvendigvis, at alle aktive fonde taber penge, eller at ingen fondsforvaltere er dygtige.
Men det betyder, at forskerne ikke med tilstrækkelig sikkerhed kan afvise, at de gode resultater skyldes tilfældigheder.
Hvad sammenligner vi egentlig med?
Det er netop udgangspunktet for studiet Mutual fund performance: the model for selecting persistent winners.
Forskerne argumenterer for, at den traditionelle måde at måle fondsperformance på ikke nødvendigvis fanger hele billedet. Derfor udviklede de en model, hvor fondens resultater ikke alene vurderes ud fra traditionelle faktorer, men også i forhold til fondens benchmark og sammenlignelige fonde.
Når vi vurderer en fond, kan vi grundlæggende stille tre forskellige spørgsmål:
-
- Gav fonden et positivt afkast?
Her ser vi alene på det absolutte resultat. - Slog fonden sit benchmark?
Her sammenligner vi fonden med et relevant passivt alternativ. - Slog fonden sammenlignelige fonde?
Her sammenligner vi med andre fonde, der investerer på nogenlunde samme måde.
- Gav fonden et positivt afkast?
Den nye model går et skridt videre ved at se på fondens resultater i forhold til både dens benchmark og sammenlignelige fonde.
Det betyder, at et højt afkast eller positiv alpha ikke i sig selv er nok til at blive klassificeret som en “vinder”. Fonden skal også have klaret sig bedre end både sit relevante benchmark og andre fonde med en tilsvarende investeringsstrategi.
Det kan lyde som en mindre justering, men den ændrer grundlaget for, hvilke fondsforvaltere der bliver betragtet som “vindere”.
En fond kan være taber og vinder på samme tid
Et eksempel fra artiklen illustrerer problemet.
Forskerne ser blandt andet på en investeringsfond, som den traditionelle Carhart model klassificerede som en “taber” fond.
Men når fonden blev sammenlignet med både sit relevante benchmark og andre tilsvarende fonde, så billedet anderledes ud.
Fonden havde faktisk klaret sig bedre end begge dele.
Den nye model klassificerede den derfor som en “vinder” fond.
Og i de efterfølgende tre år fortsatte fonden med at klare sig bedre end både benchmark og sammenlignelige fonde.
Det enkelte eksempel beviser naturligvis ikke, at modellen virker generelt. Men det illustrerer meget godt, hvorfor valget af sammenligningsgrundlag betyder noget. Man kan sammenligne det med to løbere.
Den ene kommer sidst i et meget hurtigt heat. Den anden vinder et langsomt heat.
Hvis vi alene ser på placeringen, vil vi kalde den første løber dårligst. Men ser vi på tiderne, kan den sidsteplads meget vel være hurtigere end vinderens tid i det andet heat.
Uden den rigtige sammenligning risikerer vi derfor at rangere fondene forkert.
Hvad fandt forskerne?
Undersøgelsen giver især to interessante resultater.
For det første identificerede den nye model flere vinderfonde end den traditionelle Carhart model.
For det andet klarede de fonde, der blev klassificeret som “vindere”, sig også relativt godt i de efterfølgende 36 måneder.
Det tyder altså på en vis vedvarende performance blandt de fonde, modellen havde identificeret som “vindere”.
Resultaterne var overordnet de samme, når forskerne ændrede på analysen. Blandt andet ved at se på en kortere periode på 24 måneder samt ved at opdele fondene i value- og growth-fonde og large cap- og small cap-fonde.
Det interessante er derfor ikke nødvendigvis, at forskerne har fundet den perfekte metode til at vælge aktive fonde.
Det interessante er, at den måde, vi vælger at måle en fonds præstation på, tilsyneladende kan påvirke vores evne til at identificere de dygtige forvaltere.
Vi har stadig ikke fået en krystalkugle
Det er fristende at tage det næste skridt og konkludere, at vi nu har fået en metode til at finde fremtidens bedste fonde.
Så langt vil jeg ikke gå.
Forskerne har ikke fundet en krystalkugle. De har fundet en metode, der i deres historiske data tilsyneladende sorterede fondene bedre.
Der er samtidig en række begrænsninger.
Undersøgelsen omfatter amerikanske aktiefonde og data frem til 2020. Resultaterne afhænger desuden af, hvilket benchmark og hvilken sammenligningsgruppe man vælger.
En større statistisk sandsynlighed for fortsat god performance er heller ikke det samme som en sikker forudsigelse.
En fond kan samtidig sagtens være en relativ vinder og stadig give investorerne et negativt afkast. Hvis hele markedet falder kraftigt, er det ikke nødvendigvis nogen stor trøst, at din fond faldt lidt mindre end konkurrenterne.
Endelig er modellen langt mere kompliceret at anvende, end når vi blot slår en fond op på vores handelsplatform og ser på de seneste tre eller fem års afkast.
Hvad kan du bruge det til?
Jeg forventer ikke, at ret mange private investorer vil begynde at beregne avancerede statistiske modeller, før de vælger en investeringsfond.
Men forskningen indeholder alligevel en pointe, som er værd at tage med sig.
Når du næste gang ser en fond med flotte historiske resultater, kan du stille dig selv følgende spørgsmål:
-
- Hvilket benchmark bliver fonden sammenlignet med?
- Passer benchmark faktisk til de investeringer, fonden foretager?
- Har fonden også klaret sig bedre end andre sammenlignelige fonde?
- Er de gode resultater skabt over flere forskellige markedsperioder?
- Hvordan ser afkastet ud efter de løbende omkostninger?
- Er fondsforvalteren og investeringsstrategien stadig den samme?
Det giver ikke et sikkert svar på, hvordan fonden vil klare sig fremover.
Men det giver efter min mening et bedre udgangspunkt end alene at sortere fondene efter, hvem der har leveret det højeste historiske afkast.
Afslutning
Kan vi så finde fremtidens vinderfonde?
Det korte svar er måske.
Før vi kan sige noget om fondsforvalterens præstation, bør vi forsøge at forstå, om resultatet skyldes den generelle markedsudvikling, fondens investeringsstil eller forvalterens egne beslutninger.
Den forskning, vi har set på her, udfordrer især idéen om, at én enkelt model nødvendigvis giver os det rigtige svar.
Forskningen giver os ikke sikkerhed. Den giver os muligvis et bedre filter.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 7. august 2026
Børsnoterede aktier og private equity: Hvad er forskellen?
Flere og flere interesserer sig for private equity og nogle betragter det som en bedre investering end børsnoterede aktier.
Private equity kan godt give et højere afkast. Men der er flere forhold, man skal være opmærksom på, før man konkluderer, at det også er den bedste investering.
Derfor handler nyhedsbrevet i dag om lighederne og forskellene mellem børsnoterede aktier og private equity.
Hvad betyder begreberne?
Inden vi sammenligner investeringerne, er det vigtigt at skelne mellem tre begreber:
-
- Børsnoteret aktie: En ejerandel i en virksomhed, hvis aktier handles på en offentlig børs.
- Unoteret aktie: En ejerandel i en virksomhed, som ikke handles offentligt.
- Private equity: Investeringer i unoterede virksomheder (aktier), typisk gennem en fond.
En private equity fond samler flere unoterede virksomheder i en portefølje, som investorer kan købe sig ind i. En børsnoteret aktiefond gør grundlæggende det samme, men investerer i børsnoterede aktier.
Ligheder
Børsnoterede aktier og private equity investerer grundlæggende i det samme: virksomheder.
Det er også de samme forhold, der skaber afkast i de underliggende virksomheder i fondene. Det gælder blandt andet:
-
- Vækst i omsætning og indtjening
- Bedre marginer og mere effektiv drift
- Frie pengestrømme og udbytter
- Nedbringelse af gæld
- Forventninger til fremtiden
Virksomhederne er samtidig udsat for mange af de samme risici. Det gælder blandt andet konjunkturer, renter, konkurrence, teknologi, regulering, ledelse og ændringer i kundernes adfærd.
Forskelle
Forskellene handler ikke så meget om, hvad der investeres i, men om hvordan investeringerne er struktureret. De væsentligste forskelle vedrører bl.a. likviditet, gennemsigtighed, adgang til information og afkast.
Likviditet
Børsnoterede aktier kan købes og sælges i børsens åbningstid. Det gør det forholdsvis nemt og fleksibelt at komme ind og ud af investeringen. På børssprog siger man, at den børsnoterede aktie er likvidt.
Investorer i private equity fonde har ikke den samme fleksibilitet.
En private equity fond løber typisk i omkring ti år. I løbet af perioden investerer fonden i virksomheder, udvikler dem og sælger dem igen.
Som investor binder du derfor som udgangspunkt dine penge i en længere periode og kan ikke nødvendigvis sælge din investering undervejs. Private equity er med andre ord en illikvid investering.
Gennemsigtighed
Når børsnoterede aktier handles løbende, bliver markedsprisen også løbende opdateret. Du har derfor stor indsigt i, hvad dine aktier er værd.
Private equity-investeringer handles ikke på samme måde. Værdien bliver måske kun opgjort fire gange om året og er ofte baseret på fondens vurdering af de underliggende virksomheder.
Som investor har du derfor mindre indsigt i, hvad din investering reelt er værd.
Information
Børsnoterede virksomheder er underlagt regler for, hvordan og hvor meget de skal informere om deres virksomhed. Det omfatter blandt andet centrale finansielle og forretningsmæssige oplysninger.
Unoterede virksomheder og private equity fonde er ikke underlagt de samme krav til offentlig rapportering.
Det betyder ikke nødvendigvis, at investorerne ikke modtager information. Men informationen er typisk ikke offentlig, mindre standardiseret og vanskeligere at sammenligne på tværs af investeringer.
Afkast
Norges Bank udgav i 2023 en analyse af afkastet i børsnoterede aktier og private equity i perioden fra 1985 til 2023.
Analysen peger på, at et segment af private equity (buyout fonde) har givet et årligt merafkast på 3,8 procentpoint sammenlignet med børsnoterede aktier. Mens et andet segment af private equity (venture- og growth fonde) derimod givet et årligt afkast, der var 1,6 procentpoint lavere.
Du kan læse analysen fra Norges Bank her.
Det betyder dog ikke, at man på baggrund af analysen kan konkludere, at private equity generelt er en bedre investering. Der er flere grunde til at være forsigtig med sammenligningen:
-
- Data er mindre komplette. Private equity fonde rapporterer ikke på samme måde som børsnoterede aktiefonde, og databaserne kan være påvirket af, hvilke fonde der vælger at levere oplysninger.
- Vurderingerne er ikke nødvendigvis markedspriser. En del af private equity fondenes rapporterede afkast kan bestå af urealiserede og skønnede værdier.
- Valget af benchmark betyder meget. Private equity fonde investerer ikke nødvendigvis i de virksomheder som en børsnoteret aktiefond. Derfor kan det være vanskeligt at lave en helt retvisende sammenligning.
Afslutning
Børsnoterede aktier og private equity investerer grundlæggende i det samme økonomiske aktiv: virksomheder.
De væsentligste forskelle handler om strukturen omkring investeringen.
Private equity kan give mulighed for et højere afkast, men det kommer blandt andet på bekostning af likviditet, gennemsigtighed og adgang til information. Samtidig er det typisk dyrere at investere i private equity fonde end i børsnoterede aktiefonde.
De konkrete omkostninger afhænger blandt andet af investors portefølje størrelse og valg af private equity fond.
Som investor bør man ikke kun se på det forventede afkast. Man bør også overveje, hvor længe man kan undvære pengene, hvor meget gennemsigtighed man ønsker, og hvor høje omkostninger man er villig til at betale.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 31. juli 2026
Hvilke investeringer passer bedst sammen?
En læser af vores nyhedsbrev skrev forleden og spurgte, hvilke investeringstyper vi mener er mest interessante at kombinere, hvis målet er at opnå det højest mulige risikojusterede afkast.
Mit svar vil jeg gerne dele med jer.
Hvad betyder risikojusteret afkast?
Inden vi ser på de forskellige investeringstyper, er det værd at få på plads, hvad et risikojusteret afkast egentlig er.
Et risikojusteret afkast viser, hvor meget afkast du får i forhold til den risiko, du har påtaget dig.
Der findes flere måder at måle det på, men lad os gøre det simpelt. Nedenstående eksempel viser to strategier med hver deres afkast, risiko og risikojusteret afkast ratio.
| Strategi | Afkast | Risiko | Risikojusteret afkast ratio |
| A | 10% | 25% | 0,4 |
| B | 6% | 10% | 0,6 |
Det risikojusterede afkast beregnes ved at dividere afkastet med risikoen. Risiko måles her som standardafvigelse (link: hvad er standardafvigelse).
Selvom strategi A giver det højeste afkast, giver strategi B mere afkast pr. enhed risiko du påtager dig. Derfor har strategi B det højeste risikojusterede afkast.
Skal du så altid vælge strategi B?
Nej.
Vi har forskellige præferencer for risiko. Hvis du kan acceptere større udsving for at opnå et højere forventet afkast, kan strategi A sagtens være det rigtige valg.
Det interessante er derfor ikke at finde den portefølje med det højeste risikojusterede afkast alene. Målet er at finde den portefølje, der giver det højest mulige afkast ved netop den risiko, du ønsker at påtage dig.
Hvilke investeringer finder vi interessante?
Vi finder det særligt interessant at kombinere flere investeringstyper, som reagerer forskelligt på økonomiske begivenheder og som bevæger sig uafhængigt af hinanden.
Eksempelvis:
-
- Aktier
- Obligationer
- Råvarer
- Guld
- Trendstrategier
- Genforsikring
Hver investering har sit eget forhold mellem afkast og risiko.
| Investering | Afkast | Risiko | Ration |
| Aktier | 8,90% | 15,36% | 0,58 |
| Obligationer | 3,14% | 7,02% | 0,45 |
| Råvarer | 1,12% | 15,73 | 0,08 |
| Guld | 12,52% | 16,67% | 0,75 |
| Trendstrategier | 4,03% | 7,54% | 0,53 |
| Genforsikring | 7,64% | 3,71% | 2,06 |
Data dækker perioden februar 2002 til december 2025. Afkast er målt som årlig geometriske afkast, og risiko er målt som årlig standardafvigelse. Aktier repræsenteres ved MSCI ACWI (USD), obligationer ved FTSE World Government Bond Index (USD), råvarer ved Bloomberg Commodity Index, guld ved Gold Spot Price (USD), trend ved BTOP50 og genforsikring ved Swiss Re Cat Bond TR.
Det afgørende er dog ikke, hvilken investering der har den højeste ratio isoleret set. Det afgørende er, hvordan investeringerne fungerer sammen.
Hvad er korrelation?
Korrelation mellem to investeringer viser, hvor tæt to investeringers værdiudvikling følger hinanden.
En korrelation på 1 betyder, at de bevæger sig ens.
En korrelation på -1 betyder, at de bevæger sig modsat hinanden.
En korrelation omkring 0 betyder, at der ikke er nogen sammenhæng.
Når man sammensætter en portefølje, vil man derfor ofte kombinere investeringer med en lav eller negativ korrelation. Det gør det muligt at reducere den samlede risiko uden nødvendigvis at reducere det forventede afkast.
Nedenstående graf viser den indbyrdes korrelation mellem de omtalte investeringer.

Data dækker perioden februar 2002 til december 2025. Aktier repræsenteres ved MSCI ACWI (USD), obligationer ved FTSE World Government Bond Index (USD), råvarer ved Bloomberg Commodity Index, guld ved Gold Spot Price (USD), trend ved BTOP50 og genforsikring ved Swiss Re Cat Bond TR.
Det er netop derfor, at f.eks. obligationer, råvare, guld, trendstrategier eller genforsikring kan være interessante supplementer til aktier.
Et konkret eksempel
Tag aktier og obligationer.
I den analyserede periode gav aktier et årligt afkast på 8,90 % med en risiko på 15,36 %, mens obligationer gav 3,14 % med en risiko på 7,02 %.
Hvis de to investeringer kombineres ligeligt, har porteføljen leveret:
-
-
Afkast: 6,30%
-
Risiko: 9,19%
-
Risikojusteret afkast: 0,69
-
Hver investering havde alene et risikojusteret afkast på henholdsvis 0,58 og 0,45, men kombinationen forbedrer forholdet til 0,69.
Det skyldes, at aktier og obligationer i perioden kun havde en korrelation på 0,24. De bevægede sig altså ikke ens, og det reducerede porteføljens samlede risiko.
Afslutning
Det er efter vores opfattelse, at mange investorer overser en vigtig pointe.
De fokuserer på at finde den investering med det højeste forventede afkast, men den største gevinst ligger ofte i at kombinere flere investeringer, som ikke bevæger sig ens.
Hvis jeg skulle gribe opgaven an, ville jeg gøre følgende:
- Fastlæg den risiko, du ønsker at påtage dig.
- Find investeringer med lav eller negativ indbyrdes korrelation.
- Sammensæt porteføljen, så du opnår det højest mulige risikojusterede afkast ved netop den risiko du ønsker.
Det er efter vores erfaring en langt mere robust tilgang end at lede efter den investering, der alene ser mest attraktiv ud.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 24. juli 2026
Har obligationer stadig en plads i din portefølje?
Mange investorer køber obligationer, fordi de forventer, at de stiger, når aktier falder.
Tanken er enkel. Aktier repræsenterer virksomhedernes fremtidige indtjening og påvirkes derfor positivt af økonomisk vækst og negativt af recessioner. Når væksten skuffer, falder aktier. Samtidig forventer man, at centralbanken sænker renterne for at støtte økonomien. Lavere renter er positivt for obligationer, som derfor typisk stiger i værdi, når aktier falder.
Det er rigtigt, men andre økonomiske faktorer, såsom inflation har også stor betydning for, om aktier og obligationer stiger eller falder i værdi.
I store dele af de seneste 25 år, er obligationer steget, når aktier er faldet. Men ser vi længere tilbage i historien, er billedet ikke helt så enkelt.
Jeg faldt over en interessant analyse fra Schroders som viser den historiske sammenhæng mellem aktier og obligationer helt tilbage til 1931.
Det interessante er, at sammenhængen mellem aktier og obligationer svinger fra periode til periode.
Figuren nedenfor viser den 60-måneders rullende korrelation (link: hvad er korrelation?) mellem aktier og obligationer siden 1931.

Grafen viser den 60-måneders rullende korrelation mellem aktier og lange amerikanske statsobligationer. I de grønne perioder var korrelationen overvejende positiv. Det betyder, at aktier og obligationer ofte bevægede sig i samme retning. I de røde perioder var korrelationen overvejende negativ, og obligationer fungerede derfor bedre som modvægt til aktier.
Det er tydeligt, at der var lange perioder, hvor aktier og obligationer fulgte hinanden og vice versa.
Hvorfor ændrer korrelationen sig?
Det afhænger i høj grad af, hvad der driver økonomien. Når inflationen er lav og væksten dominerer, har obligationer ofte været en god modvægt til aktier. Når inflationen er høj og er den dominerende faktor, kan både aktier og obligationer komme under pres samtidig.
Min pointe er ikke, at obligationer har mistet deres værdi i en portefølje. Pointen er, at sammenhængen mellem aktier og obligationer ikke er konstant. Aktier og obligationers udsving afhænger af det økonomiske miljø, og historien viser, at de mønstre, vi har vænnet os til de seneste årtier, ikke nødvendigvis gælder for altid.
Måske skal vi inddrage flere ikke korrelerede investeringer i porteføljen, så vi ikke kun er afhængige af aktier og obligationers kursudsving?
Mange går i gang med at investere uden en egentlig plan. Ofte er det fordi de har hørt om en investering gennem medier, venner, familie eller lignende og synes det lyder interessant. Det er en helt naturlig måde at blive introduceret til investering på, men det kan også skabe udfordringer, især hvis der investeres en større del af formuen.
Uden en plan risikerer man, at investeringerne bliver sammensat tilfældigt. Det betyder, at porteføljen ikke nødvendigvis passer til ens situation, tidshorisont eller risikovillighed. Resultatet kan være, at man enten tager mere risiko end man egentlig ønsker, eller mindre risiko end nødvendigt for at nå sine mål.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 10. juli 2026
Kan man investere kortsigtet på baggrund af økonomisk data?
Det spørgsmål har vi undersøgt ved at analysere 25 års historisk data. Formålet er at undersøge, om der er en sammenhæng mellem økonomiske miljøer og afkast på forskellige aktivklasser.
Vi ser nærmere på, om perioder med vækst eller recession samt inflation eller disinflation har haft betydning for udviklingen i aktier, obligationer og råvarer.
Data
Vækst og recession er opgjort ud fra den årlige udvikling i det reale bruttonationalprodukt pr. indbygger.
Inflation og disinflation er opgjort som ændringen i den årlige inflation målt i procent-point.
Et år klassificeres som et vækstår, når det reale BNP pr. indbygger er steget i forhold til året før. Falder BNP pr. indbygger, klassificeres året som recession.
Tilsvarende klassificeres et år som et inflationsår, når inflationen er højere end året før. Er inflationen faldet i forhold til året før, klassificeres året som et disinflationsår.
Analysen bygger udelukkende på amerikanske data og dækker perioden 2000 til 2025.
Økonomiske miljøer
I den nedenstående figur er hvert år placeret i et koordinatsystem ud fra udviklingen i vækst/recession og inflation/disinflation.
Jo længere mod højre et år ligger, desto større var stigningen i inflationen sammenlignet med året før. Jo længere mod venstre, desto større var faldet i inflationen.
På samme måde viser den lodrette akse udviklingen i økonomisk vækst. Jo højere et år ligger, desto stærkere var væksten sammenlignet med året før. Jo lavere året ligger, desto kraftigere var tilbagegangen i økonomien.

Interessante år
De største økonomiske udsving ses særligt i 2009, 2020, 2021, 2022 og 2023.
I 2009 oplevede USA en kraftig recession kombineret med disinflation som følge af finanskrisen.
I 2020 medførte covid-19 en markant økonomisk tilbagegang. Inflationen ændrede sig relativt lidt, men økonomien gik fra vækst til recession.
I 2021 vendte udviklingen. Genåbningen af samfundet førte til kraftig vækst samtidig med en markant stigning i inflationen.
I 2022 fortsatte inflationen med at stige, mens væksten aftog.
I 2023 faldt inflationen igen, mens væksten forblev relativt robust.
Hvordan klarede investeringerne sig?
Vi undersøger tre aktivklasser, som de fleste investorer har adgang til:
-
- Aktier: S&P500 Index
- Obligationer: Bloomberg US Aggregate Bond Index
- Råvarer: Bloomberg Commodity Index
Inden vi ser på resultaterne, er det interessant at overveje, hvilke af de tre aktivklasser man intuitivt ville forvente klarede sig bedst i forskellige økonomiske miljøer:
-
- Vækst: Aktier
- Recession: Obligationer
- Inflation: Råvarer
- Disinflation: Obligationer
Nedenfor sammenlignes det økonomiske miljø med den faktiske udvikling.

Hvad viser tallene?
Overordnet viser analysen, at økonomisk vækst eller recession ikke er en særlig god indikator for, hvordan aktiemarkedet udvikler sig i det enkelte kalenderår.
Ud fra de fem udvalgte år passer forventningen til aktiernes udvikling kun i to tilfælde.
For obligationer er billedet anderledes. Her stemmer udviklingen i alle fem tilfælde overens med ændringerne i inflationen. Når inflationen stiger, falder obligationskurserne, og når inflationen falder, udvikler obligationerne sig positivt.
Råvarer rammer fire ud af fem gange. Den eneste undtagelse er 2009, hvor råvarer steg på trods af disinflation.
Det tyder på, at inflation og disinflation er en væsentligt bedre indikator for udviklingen i obligationer og i nogen grad råvarer end vækst og recession er for aktier.
Hvorfor klarede aktier sig godt under recession?
2009 er et godt eksempel.
På papiret var den kraftige recession ikke et attraktivt miljø for aktier. Alligevel steg S&P 500 med over 26 procent.
Ser man nærmere på udviklingen gennem året, faldt aktiemarkedet frem til marts 2009, hvorefter en kraftig optur begyndte.

Udvider man perioden til også at omfatte 2008, bliver forklaringen tydeligere. Aktiemarkedet havde allerede indregnet de økonomiske problemer i løbet af 2008 og nåede bunden i marts 2009. Da de økonomiske nøgletal viste den dybeste recession, var aktiemarkedet allerede begyndt at se fremad.

Det samme mønster så vi under covid-19 i 2020.
Den amerikanske økonomi gik i recession som følge af omfattende nedlukninger, men aktiemarkedet steg kraftigt efter marts. Store finanspolitiske hjælpepakker og massive pengepolitiske lempelser skabte forventninger om højere fremtidig indtjening, længe før de økonomiske nøgletal viste en forbedring.

Leading og lagging indikatorer
Analysen peger på, at de økonomiske nøgletal ikke påvirker alle aktivklasser på samme måde.
Vækst og recession er typisk en lagging indikator. De beskriver, hvordan økonomien har udviklet sig, men kommer ofte først, efter at aktiemarkedet allerede har reageret.
Aktiemarkedet fungerer derimod ofte som en leading indikator, fordi investorer handler på forventninger til fremtiden og ikke på den aktuelle økonomiske situation.
For obligationer er sammenhængen anderledes.
Inflation og forventer til inflation påvirker renterne, og renterne er den vigtigste drivkraft bag obligationskurser. Derfor ses en langt tættere sammenhæng mellem inflation og obligationsafkast.
Råvarer er samtidig en del af inflationsmålingen og kan derfor bevæge sig i takt med inflationen. Sammenhængen er dog ikke perfekt, da inflationsmålinger består af mange andre komponenter end råvarer.
Konklusion
Analysen viser, at økonomisk data ikke uden videre kan bruges til at forudsige eller forklare, om eller hvorfor aktiemarkedet vil stige eller falde.
Aktier reagerer ofte på forventninger til fremtiden, længe før udviklingen kan aflæses i BNP eller andre økonomiske nøgletal.
For obligationer er billedet mere entydigt. Her er udviklingen i inflationen tæt knyttet til renteudviklingen og dermed obligationskurserne.
Råvarer har også en tydelig sammenhæng med inflation, men relationen er ikke lige så stærk som for obligationer.
Konklusionen er derfor, at inflation og inflationsforventninger giver mere information om den forventede udvikling i obligationer og råvarer, mens vækst og recession kun i begrænset omfang kan bruges til at vurdere aktiemarkedets udvikling.
Ps. Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 3. juli 2026
Hvad er de største fejl investorer laver, når de investerer?
For et par uger siden skrev jeg ud til jer om en af de klassiske fejl vi ser blandt investorer, nemlig at man sælger sine vindere og beholder sine tabere.
Efterfølgende har jeg fået flere gode spørgsmål om andre typiske fejl. Derfor handler dette nyhedsbrev om en anden fejl, vi ofte møder i praksis. Manglende plan og manglende struktur.
Manglende plan
Mange går i gang med at investere uden en egentlig plan. Ofte er det fordi de har hørt om en investering gennem medier, venner, familie eller lignende og synes det lyder interessant. Det er en helt naturlig måde at blive introduceret til investering på, men det kan også skabe udfordringer, især hvis der investeres en større del af formuen.
Uden en plan risikerer man, at investeringerne bliver sammensat tilfældigt. Det betyder, at porteføljen ikke nødvendigvis passer til ens situation, tidshorisont eller risikovillighed. Resultatet kan være, at man enten tager mere risiko end man egentlig ønsker, eller mindre risiko end nødvendigt for at nå sine mål.
Manglende struktur
Når der ikke er en klar plan, følger der ofte heller ikke en tydelig struktur for, hvordan porteføljen skal håndteres i praksis.
Det kan for eksempel være uklart, hvornår og hvordan man rebalancerer sine investeringer, eller hvilke kriterier der skal være opfyldt for at købe eller sælge. Uden denne struktur bliver porteføljen let styret af ad hoc beslutninger.
Det kan føre til, at sammensætningen gradvist bevæger sig væk fra det oprindelige udgangspunkt. Over tid kan det betyde en anden risikoprofil end den man reelt ønsker, og i nogle tilfælde en mindre effektiv portefølje som resulterer lavere afkast og/eller højere risiko.
Hørt om en god investering
De fleste har prøvet at investere på baggrund af et godt tip fra en ven, kollega eller et familiemedlem. Det har jeg også selv gjort, da jeg begyndte at investere.
Problemet er, at sådanne anbefalinger sjældent bygger på en egentlig analyse eller en forståelse af ens egen situation. Ofte har vedkommende, som giver dig anbefalingen, selv hørt noget i medierne, et rygte fra en ven eller det kan også være fordi personen selv ejer investeringen.
Når man investerer på den måde, kan det skabe megen tvivl, da man ikke har en klar begrundelse for hvorfor man ejer lige netop det værdipapir. Det gør det også vanskeligere at vurdere hvor lang tid man skal blive i investeringen, og hvornår man eventuelt skal ud.
Uden plan og struktur bliver man samtidig mere modtagelig for nye råd og historier fra sine omgivelser. Det kan skabe unødigt mentalt pres, især når markederne falder, fordi beslutningerne ikke er forankret i en klar strategi. Samtidig kan det føre til en portefølje, hvor risikoen ikke matcher ens egentlige behov.
Diversificering
Et kendt princip inden for investering er at spredning kan reducere risiko uden nødvendigvis at reducere det forventede afkast.
Det betyder, at en portefølje bestående af investeringer som ikke bevæger sig ens, kan give et højere risikojusteret afkast og en mere stabil udvikling over tid.
Diversificering er derfor en central del af en velovervejet investeringsstrategi. Når diversificering er en del af din plan, undgår du at investere lignende investeringer, der bevæger sig på samme måde, i sin investeringsportefølje.
Uden en bevidst tilgang til diversificering ser vi ofte, at porteføljer bliver mere ensidige end tiltænkt.
Afslutning
Mange af de fejl der er beskrevet her, hænger tæt sammen. En manglende plan fører ofte til manglende struktur, som igen gør det sværere at holde fast i en sammenhængende investeringsstrategi.
En mere bevidst tilgang til planlægning, struktur og diversificering kan derfor være med til at skabe en mere stabil investeringsproces over tid.
Ps: Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 26. juni 2026
Manipulerer SpaceX markedet eller udnytter de blot reglerne?
Jeg udtaler mig sjældent om enkeltaktier, for ikke at sige aldrig, men i dag gør jeg en undtagelse. Jeg vil ikke fokusere på, om aktien er værd at købe eller sælge. I stedet vil jeg se på, hvordan man med snilde og tekniske greb kan bruge strukturelle markedsfænomener som passiv investering til at understøtte og styrke prisen på en aktie.
SpaceX går på børsen
Virksomheden SpaceX er ikke som mange tror udelukkende raketopsendelser, men består primært af tre forretningsområder: SpaceX (raketopsendelser), Starlink (internetforbindelser) og AI (sprogmodeller samt supportfunktioner til SpaceX).
Det største forretningsområde er Starlink, som leverer internet via satellitter til brugere på jorden. Særligt i områder med dårlig internetinfrastruktur er Starlink eftertragtet, da brugerne kan få adgang til internettet via satellitkommunikation.
SpaceX- og AI-forretningsområderne er omtrent lige store målt på omsætning og forventes samtidig at være de områder, hvor virksomheden vil opleve den største vækst.
Nok om virksomheden. Nu retter vi fokus mod det, som er særligt interessant, hvordan SpaceX gik på børsen og hvorfor.
SpaceX blev børsnoteret den 12. juni 2026 til en værdiansættelse på cirka 1,75 billioner amerikanske dollars. Værdiansættelsen er baseret på aktiekursen ganget med det samlede antal aktier. SpaceX gik på børsen til en kurs på 135 amerikanske dollars pr. aktie. Ganges dette med det samlede antal aktier på cirka 13,2 milliarder, lander virksomhedens værdi på omkring 1,75 billioner amerikanske dollars.
Det interessante er, at man ikke behøver at sætte alle sine aktier til salg på børsen. Derfor kan et relativt lille antal handlede aktier være med til at fastsætte hele virksomhedens værdiansættelse.
I SpaceX’ tilfælde blev kun omkring 4 % af aktierne gjort tilgængelige på børsen, svarende til værdier for cirka 75 milliarder dollars. Det betyder, at den samlede værdiansættelse er baseret på en meget lille andel af virksomhedens aktier. Derfor kan man naturligt stille spørgsmålet, om SpaceX reelt er 1,75 billioner amerikanske dollars værd, hvis en køber skulle overtage hele virksomheden.
Nasdaq ændrer reglerne
Et aktieindeks er en samling af aktier, som opfylder et bestemt sæt kriterier for at kunne indgå i indekset. SpaceX ønsker at blive en del af Nasdaq 100, som blandt andet indeholder store teknologivirksomheder som Nvidia, Apple, Microsoft og Amazon.
Tidligere skulle en virksomhed vente 90 dage efter børsnoteringen, før den kunne optages på Nasdaq 100 indekset. Samtidig skulle mindst 10 % af virksomhedens aktier være frit omsættelige på børsen.
I marts 2026 kontaktede SpaceX Nasdaq med ønsket om at få ændret reglerne, så aktien hurtigere og lettere kunne blive en del af Nasdaq 100. Hvis reglerne ikke blev ændret, ville SpaceX vælge ikke at blive noteret på Nasdaq.
Nasdaq accepterede kravene. Reglerne blev ændret, så ventetiden blev reduceret fra 90 dage til 15 dage, og samtidig blev kravet til den frie aktieandel sænket, så SpaceX kunne optages med kun 4 % af aktierne til salg på børsen.
Når en virksomhed går på børsen, er der ofte stor opmærksomhed og begejstring omkring aktien. Over tid aftager denne interesse typisk, og flere investorer begynder at overveje at sælge deres aktier i virksomheden. Derfor kan det være vigtigt for en virksomhed at blive optaget i et indeks, mens interessen stadig er høj.
Hvorfor vil SpaceX gerne være en del af Nasdaq 100?
En væsentlig årsag er, at mange passive indeksfonde investerer automatisk i de selskaber, der indgår i Nasdaq 100.
I december 2025 var der over 600 milliarder dollars investeret i sådanne passive indeksfonde. Når SpaceX bliver en del af indekset, vil disse fonde automatisk købe aktien. Det kan være med til at understøtte efterspørgslen og dermed aktiekursen.
Foruden de passive indeksfonde fungerer en plads i Nasdaq 100 også som et kvalitetsstempel for visse investorer. Det kan igen øge interessen for aktien.
Afslutning
Det er min vurdering, at SpaceX bevidst udnytter fænomenet passiv investering til egen fordel ved at:
-
- sikre en høj værdiansættelse gennem et begrænset udbud af aktier
- få ændret Nasdaqs regler, så virksomheden hurtigere og lettere kan blive optaget i Nasdaq 100
Begge tiltag understøtter virksomhedens værdiansættelse, som efter traditionelle nøgletal fremstår meget høj.
Hvis vi skal spekulere lidt over, hvorfor SpaceX ønsker en høj værdiansættelse og samtidig kun sælger en mindre del af virksomheden, kan der være flere forklaringer.
-
- For det første ønsker virksomheden naturligvis at rejse så mange penge som muligt, samtidig med at den afgiver så lille en ejerandel som muligt.
- For det andet gør den høje værdiansættelse det lettere at kvalificere sig til Nasdaq 100.
- For det tredje er SpaceX fortsat en udviklingsvirksomhed, som bruger enorme summer på teknologiudvikling. Den begrænsede andel af aktier på børsen giver mulighed for senere at rejse yderligere kapital ved at sælge flere aktier, uden at de nuværende kontrollerende ejere nødvendigvis mister kontrollen over virksomheden.
Om SpaceX’ manøvre er acceptabel, om reglerne bør strammes, eller om aktien er værd at købe, vil jeg lade være op til dig at vurdere.
Forhåbentlig har du fået et indblik i, hvordan et begrænset udbud af aktier strategisk kan bruges til at understøtte en virksomheds værdiansættelse og skabe øget opmærksomhed omkring deres aktie.
Ps. Husk at leve livet, penge er ikke alt.
Nyhedsbrev udsendt 19. juni 2026
Hvad er de største fejl investorer laver, når de investerer?
Hvis jeg skulle pege på én ting, som investorer typisk gør forkert, når de investerer, er det, at de lader sig styre af følelser frem for rationelle beslutninger.
En af de mest almindelige fejl er, at investorer sælger vindere og beholder tabere. Det vil jeg gerne uddybe nedenfor, da det forhåbentlig kan sætte fokus på problemstillingen og hjælpe investorer med at undgå netop denne fælde.
Sælger vindere og beholder tabere
Vi ser ofte, at investorer sælger deres afkastgivende investeringer hurtigere end deres tabsgivende investeringer. Det kan desværre presse det samlede afkast og gøre porteføljen mere sårbar og medføre perioder med svage resultater.
At investorer sælger vindere og beholder tabere er et velkendt fænomen inden for behavioral finance. Adfærden kan ofte forklares af en række psykologiske mekanismer, som påvirker vores evne til at træffe rationelle investeringsbeslutninger. Nedenfor ser vi nærmere på nogle af de vigtigste årsager.
Købspris
Investorer fokuserer ofte for meget på den pris, de oprindeligt betalte for en investering, frem for at vurdere, om de fortsat ønsker at eje investeringen i dag. Det afgørende spørgsmål er, om man forventer, at investeringen vil skabe værdi fremadrettet.
Du har sikkert selv hørt eller sagt noget i retning af:
“Den investering, jeg købte, er faldet i værdi. Jeg vil gerne sælge den, men jeg venter til kursen kommer tilbage til det niveau, jeg købte til.”
Nogle gange går det godt, og investeringen stiger tilbage til købsprisen. Men hvor lang tid tager det, og hvor meget kan investeringen nå at falde i mellemtiden?
Når man beholder en investering alene med det formål at prisen skal stige tilbage til sin købspris, risikerer man at lade porteføljen underpræsterer. Samtidig øges risikoen for større tab på enkelte investeringer.
Hvis du ikke længere ønsker en investering i din portefølje, kan det derfor være hensigtsmæssigt at træffe beslutningen uafhængigt af den pris, du oprindeligt betalte.
Gemmer hovedet i busken
Når vi som investorer ser vores investeringer taber værdi, oplever de fleste af os en ubehagelig følelse. Det gør, at mange af os følger vores investeringer mindre tæt, når de udvikler sig negativt, end når de udvikler sig positivt.
Vi kan derfor have en tendens til at ignorere problemerne i stedet for at forholde os aktivt til dem. Resultatet er, at tabsgivende investeringer får lov til at udvikle sig uden, at vi tager stilling til, om vi fortsat ønsker at eje dem
Risikoaversion
Mange mennesker er risikoaverse. Det betyder, at vi ofte foretrækker sikkerhed og forudsigelighed frem for usikre gevinster. En risikoavers person vælger ofte en mindre, sikker gevinst frem for at løbe risikoen ved et udfald, hvor gevinsten kan være større, men hvor der også er mulighed for at tabe.
Et klassisk eksempel er følgende valg:
-
- Få 900 kroner udbetalt med det samme.
- Slå plat eller krone om 2.000 kroner.
En risikoavers person vil ofte vælge de 900 kroner. Set ud fra et forventet afkast er det andet valg dog mere attraktivt, da den forventede værdi er 1.000 kroner mod 900 kroner.
Denne tendens kan hæmme os som investorer, fordi vi ikke vurderer forholdet mellem risiko og forventet afkast rationelt.
En risikoneutral person har bedre forudsætninger for at træffe den rationelle beslutning, fordi vedkommende ikke tillægger den sikre gevinst en ekstra værdi alene på grund af sikkerheden.
Der findes også risikosøgende personer, som er villige til at påtage sig mere risiko, end de bliver kompenseret for. Det er heller ikke ønskværdigt. Som investorer bør vi bestræbe os på at påtage os den risiko, vi ønsker, og som vi forventer at blive kompenseret for.
Afslutning
Vores råd er at forsøge at forholde sig så risikoneutralt som muligt til investeringsbeslutninger.
Lav en fast rutine for, hvornår du gennemgår dine investeringer, og hold fast i denne rutine, uanset om markederne udvikler sig positivt eller negativt. Giv alle investeringer samme opmærksomhed.
Forsøg at glemme din købspris og fokuser i stedet på, om du ønsker at eje investeringen i dag. En nyttig øvelse kan være at forestille sig, at porteføljen er tom. Hvilke investeringer ville du vælge at købe, hvis du skulle sammensætte porteføljen fra bunden?
Hvis nogle af de investeringer, du ejer i dag, ikke ville blive valgt under disse forudsætninger, kan det være relevant at overveje, om porteføljen bør justeres.
Og husk også at leve livet undervejs – penge er ikke alt.
Nyhedsbrev udsendt 13. juni 2026
Sådan gør du din økonomi bedre
Case
I lørdags var jeg til bryllup, hvor en af gæsterne spurgte mig:
Hvad er det bedste, jeg kan gøre for min økonomi?
Det er et spørgsmål, der ikke har ét universelt svar. De bedste økonomiske beslutninger afhænger af den enkelte situation. Men samtalen fik mig til at tænke over, hvilke økonomiske beslutninger der faktisk har størst betydning, hvilke områder der fortjener mest opmærksomhed, og hvor vi ser personer bruge energi på tiltag, som de ikke får nok ud af.
Svar
De tre beslutninger, som nok har størst betydning for dit økonomiske situation er:
-
- Valg af partner
- Valg af profession eller karriere
- Valg af sted at bo
De fleste træffer heldigvis ikke disse valg ud fra økonomiske hensyn alene, men ud fra vigtigere personlige betragtninger. Men økonomisk set er det svært at overvurdere deres betydning.
Når vi ser bort fra de store livsvalg, er der især tre områder, der har stor betydning for økonomien. De tre områder, som efter min erfaring giver dig det bedst mulige økonomiske fundament for at øge din formue er:
-
- Overblik
- Risikoprofil
- Omkostninger
Overblik
Overblik er fundamentet for alle gode økonomiske beslutninger.
Du bør kende dine indtægter, udgifter, opsparing, pensioner, investeringer og eventuelle lån. Det behøver ikke være avanceret. Et regneark eller et stykke papir er ofte nok.
Når du har overblikket, bliver det lettere at se:
-
- Hvor pengene kommer fra
- Hvor pengene forsvinder hen
- Hvordan din formue er sammensat
- Hvor der er mulighed for forbedringer
For mange er det først, når de får det samlede billede, at de opdager muligheder for at optimere deres økonomi, skatteforhold eller opsparing.
Risikoprofil
Når du har dit overblik, er næste skridt at vurdere, om din formue er placeret på en måde, der passer til dig.
Mange fokuserer kun på risikoen i deres værdipapirdepot, men det giver ofte et for snævert billede. Din samlede risiko vurderes hensigtsmæssigt på tværs af hele din formue, herunder:
-
- Investeringer
- Pensioner
- Bolig
- Virksomhed
Du kan stille dig selv nedenstående spørgsmål:
Passer den risiko, du faktisk har, med den risiko, du ønsker at have?
Hvis risikoen er for lav, risikerer du at gå glip af afkast. Hvis den er for høj, risikerer du unødige bekymringer og dårlige beslutninger, når markederne falder.
Det handler ikke om at tage mest mulig risiko. Det handler om at finde det niveau, der passer til dine mål og din nattesøvn.
Omkostninger
Når overblikket er på plads, og risikoprofilen passer til dine ønsker, er det naturligt at se på omkostningerne.
Mange betaler løbende for:
-
- Lån
- Forsikringer
- Pensioner
- Investeringsløsninger
- Betalingsløsninger
Hver enkelt omkostning kan virke lille, men over tid kan forskellen være betydelig. Omkostninger er særligt interessante, fordi en besparelse ofte går direkte til at øge din egen formue.
Derfor giver det mening med jævne mellemrum at undersøge, om du får den værdi, du betaler for.
Hvor bruger folk ofte energi uden den store effekt?
Der er særligt to områder, hvor vi ofte ser mennesker bruge meget tid uden nødvendigvis at forbedre deres økonomi væsentligt.
At skifte bank
Der kan være gode grunde til at skifte bank. Måske ønsker du en anden rådgiver, bedre service eller adgang til produkter, din nuværende bank ikke tilbyder.
Men hvis formålet alene er at spare lidt på bidragssatser eller gebyrer, ser vi sjældent, at gevinsten står mål med den tid og administration, et bankskifte kræver. Det skyldes, at bankernes gebyrer i høj grad ligger i det samme prisniveau.
At forsøge at slå aktiemarkedet
Hvis du ønsker at forbedre din økonomi, vil jeg starte med stille tre spørgsmål til mig selv:
-
- Har jeg et reelt overblik over min økonomi?
- Matcher min faktiske risiko den risiko, jeg ønsker?
- Betaler jeg rimelige omkostninger for de finansielle løsninger, jeg bruger?
Svarene på de tre spørgsmål vil ofte have langt større betydning end de fleste af de økonomiske beslutninger, vi bruger tid på i hverdagen.
Og husk også at leve livet undervejs – penge er ikke alt.
Nyhedsbrev udsendt 5. juni 2026
Han havde en plan, men fulgte den ikke.
Ville du have gjort det samme?
En historie fra virkeligheden
I foråret 2024 havde en bekendt i flere år nydt Novo Nordisks fantastiske børsrejse fra lilleput aktie til national vækstmotor og folkeeje.
Han havde en stor del af sin private formue investeret i skattefrie Novo Nordisk aktier og havde derfor oplevet en markant stigning af hans formue. Han var dog begyndt, at blive usikker på, om de høje aktiestigninger kunne fortsætte.
På det her tidspunkt kostede en Novo Nordisk aktie omkring 850 kroner.
På den anden side ønskede han ikke at sælge og risikere at gå glip af yderligere kursstigninger, som han havde oplevet flere gange tidligere.
Han besluttede derfor at lægge en strategi.
Hvis Novo Nordisk aktien faldt mere end 15 % fra sin hidtidige top, ville han sælge hele sin beholdning. Hans tanke var, at et fald på 15 % kunne være et tegn på, at kursen ville falde yderligere.
Tiden gik, og sommeren nærmede sig.
Novo Nordisk aktiekurs fortsatte med at stige og nåede i juni 2024 kurs 1.028.
Han var naturligvis glad for, at han ikke havde solgt tidligere. Hver aktie var nu blevet mere end 150 kroner mere værd. Samtidig betød hans strategi, at den nye salgskurs nu lå på 873,80 kroner – svarende til 15 % under toppen.
I den følgende måned, juli 2024, oplever Novo Nordisk kraftige kursfald og Novo Nordisk lukkede under kurs 873,8 fredag d. 26 juli 2024 i kurs 873,7 – altså marginalt under hans forudsatte salgspris.
Men han solgte ikke.
Han valgte i stedet at beholde alle sine aktier, fordi han forventede, at kursen snart ville stige igen.
Desværre sker der dog det stik modsatte.
I de efterfølgende 2 års tid fortsatte Novo Nordisk aktien med at falde og nåede sin hidtidige bund fredag d. 27 marts 2026 i kurs 228,5. – et fald på ca. 78% fra toppen.
I dag, mens jeg skriver dette nyhedsbrev, handles Novo Nordisk til kurs 275,50 – et fald på ca. 73% fra toppen.
Hvad tager min bekendte sig med videre fra hans erfaringer med Novo Nordisk aktiens vilde kurs-rutschebane?
Det er vigtigt at have en strategi for, hvornår man ønsker at købe en investering.
Men det er mindst lige så vigtigt at have en strategi for, hvornår man ønsker at sælge.
Derfor er det en god ide at lægge en strategi og holde sig til den.
Min bekendte havde faktisk gjort noget af det sværeste. Han havde tænkt sin situation igennem og defineret en klar plan for, hvornår det gav mening for ham at sælge sine aktier.
Problemet opstod, da planen skulle føres ud i livet og følelser tog over.
Når vi investerer, er det sjældent mangel på viden, der koster os penge.
Det er ofte mangel på disciplin.
Pointen med historien
Pointen med historien er ikke, om kurs 873,8 var et godt tidspunkt at sælge sine Novo Nordisk aktier på. Men at man skal lade sig guide af sin risikovillighed (ikke grådighed) og man skal følge sin strategi (ikke tilfældigheder).
Husk
Ingen ved med sikkerhed, hvordan en kurs på et værdipapir vil udvikle sig.
Alle investeringer bygger på forventninger til fremtiden, og fremtiden er usikker.